在医美与轻医美领域,轻医美市场持续扩容,术后修复品类带动代工订单增长是近期行业关注的重点。本文梳理其中的高频风险点与处罚情形,供企业排查自查。
一、械字号产品的信任优势
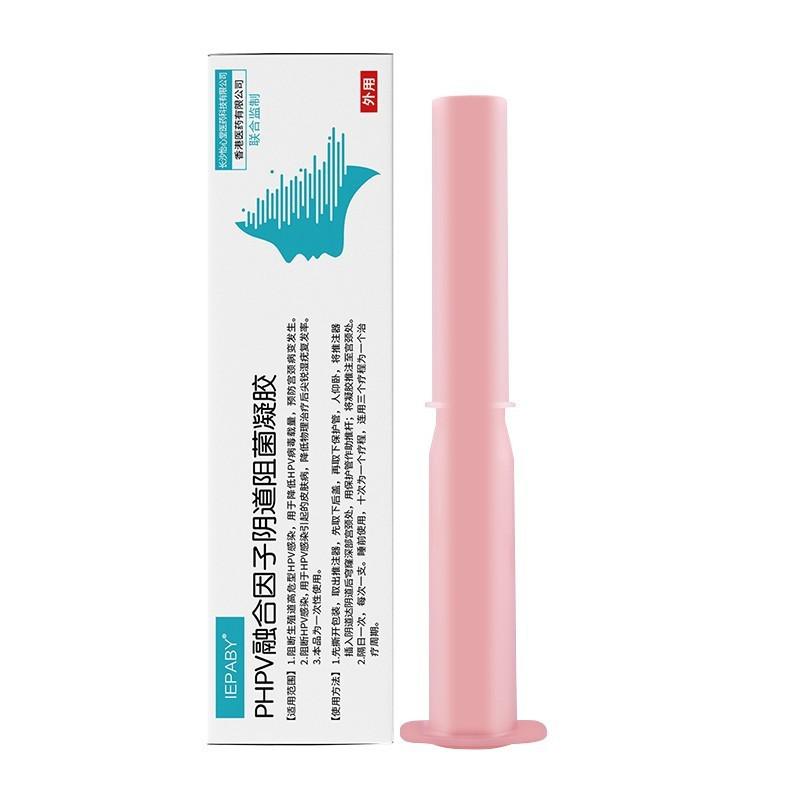
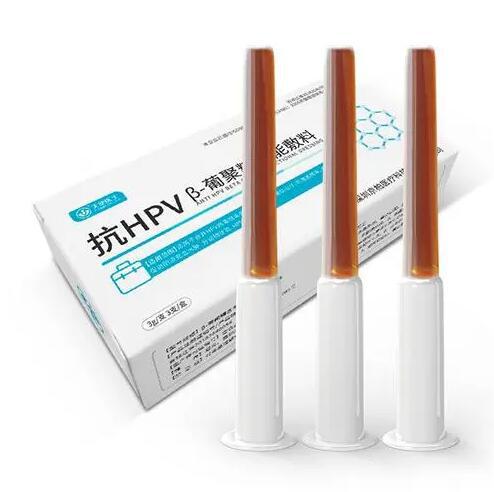
医美术后人群更倾向选择械字号产品,原因在于其通过了临床验证、过敏率低。医院、药房渠道的背书进一步增强了消费者信任,线上销量占比超过60%。
械字号敷贴单价接近30元/片,价格并非首要决策因素,这说明该品类具备较强的品牌溢价空间。
二、轻医美与耗材需求结构
2030年中国轻医美市场规模预计超4000亿元,2023—2030年年复合增速约16.11%,成为敷贴类产品的核心增长引擎。不同项目对术后护理产品的要求不同:光电类项目侧重舒缓与屏障修复,注射类项目侧重消肿与抗感染。
代工企业需要针对不同项目场景开发差异化配方,这对研发能力提出了更细分的要求。
三、产业链机会与风险
国内品牌中,华熙生物、巨子生物等依托透明质酸、胶原蛋白技术优势推出多款械字号敷料,新兴品牌通过专利成分创新提升竞争力。产业链上游的原料企业与中游代工厂同步受益。
风险在于监管趋严带来的命名与分类调整。品牌方与代工厂应密切关注分类目录变化,避免产品定位与监管口径脱节。
四、医美用户规模与渗透
2021年中国医美用户人群已达1813万人,年复合增长率27%,预计2025年将达3183万人。医美市场的崛起直接带动了术后修复类产品的需求,光电、注射类项目术后创面护理需求刚性,构成医用敷料的核心应用场景之一。
医用敷料在医美人群中的渗透率约40%,且随着术后护理意识的提升仍有上行空间。
总体来看,医美与轻医美的监管框架与市场需求都在持续演进。对品牌方与代工企业而言,与其被动应对,不如把合规能力建设前移到立项阶段,在配方设计、包装文案、供应商审核等环节就完成法规复核,这将显著降低后期返工与下架的风险。